12/07/2022 16h27
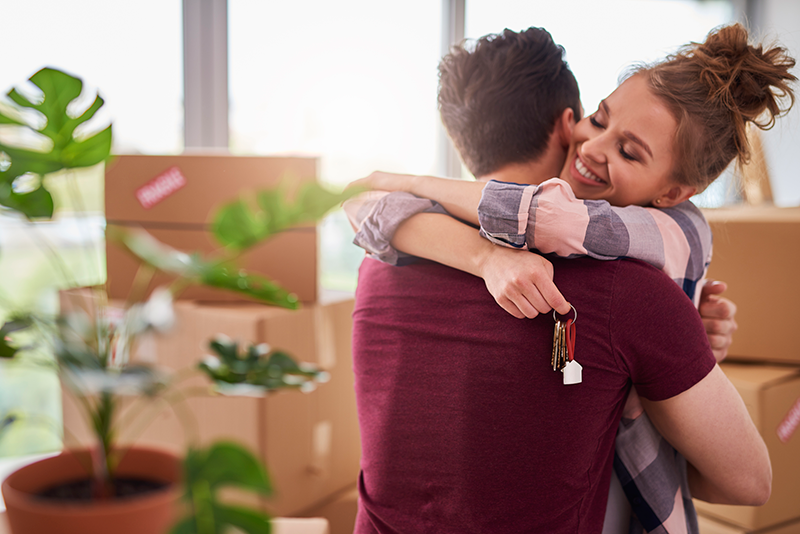
O financiamento imobiliário é a modalidade de pagamento mais utilizada pelos brasileiros que desejam comprar um imóvel. Aliás, ela registrou um expressivo crescimento em maio de 2022, segundo pesquisa da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
De acordo com o levantamento, o número de imóveis para aquisição financiados no país com recursos da caderneta de poupança (SBPE) cresceu 32%. Ou seja: chegou próximo de 41,5 mil unidades.
Além disso, o estudo da Abecip mostra aumento no valor geral de recursos para financiamento imobiliário liberados no período: de R$ 9,3 bilhões para R$ 12,1 bilhões. Assim, é possível constatar crescimento de 30% em recursos liberados no período.
Aliás, verifica-se que tanto o número de unidades, quanto o de valores financiados em maio, foi o maior desde janeiro de 2022.
Você já começou a pesquisa pelo imóvel novo, mas quer entender melhor como funciona o financiamento imobiliário?
Nós selecionamos as 7 principais dúvidas sobre o assunto para te ajudar a conquistar o tão sonhado lar doce lar.
Somente dentro de programas para moradias de interesse social. Normalmente, os bancos financiam em torno de 80% a 90% do valor, conforme avaliação da própria instituição.
Aliás, é possível fazer a contratação do financiamento durante a fase de obra no modelo associativo (utilizado somente pela Caixa). De outro modo, em outros bancos o repasse antecipado é permitidp a partir de 85% de obra concluída.
Isso também depende das condições de momento de cada banco e da idade do comprador. Porém, a maioria dos bancos limita o financiamento em até 30 anos. Entretanto, alguns deles permitem o financiamento em até 35 anos.
Sim. Na verdade, são dois seguros: o de Danos Físicos ao Imóvel e o de Morte ou Invalidez Permanente do comprador. Inclusive, os dois são obrigatórios.
Sim, desde que respeitadas as seguintes condições:
Aliás, você pode verificar o seu saldo e outras informações no site da Caixa, numa agência ou ainda no aplicativo FGTS.
Sim, mas é preciso verificar as regras de cada banco.
O valor da parcela varia conforme o valor e prazo de financiamento, valor do seguro e a tabela de amortização que será usada: Tabela SAC ou Price.
Os documentos dependem muito das características dos compradores, vendedores e do imóvel. Além disso, cada banco tem seu sistema de aprovação de crédito.
De maneira geral, podemos citar:
Receba no seu e-mail os melhores posts do nosso blog
e fique por dentro das novidades sobre o mercado
15 mar, 2021 |
Dicas
19 jul, 2021 |
Guia de compra
17 set, 2021 |
Mercado imobiliário