30/05/2021 20h45
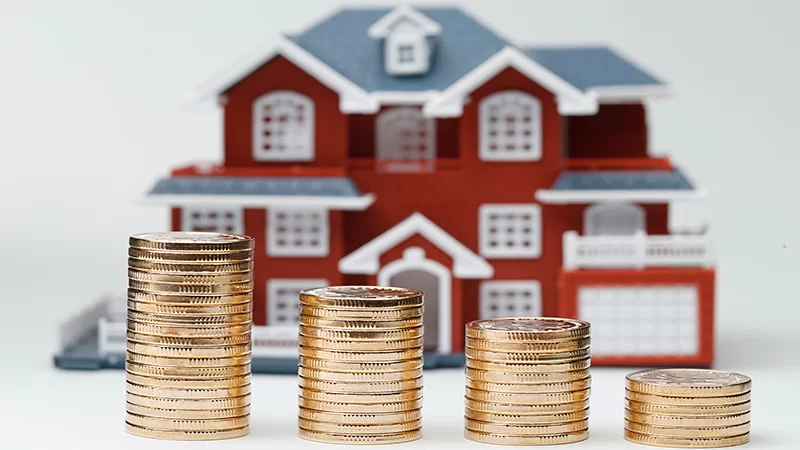
Você já fez a lista de necessidades e preferências da família, analisou as vantagens e decidiu que comprar um imóvel pronto para morar é a melhor escolha. Além disso, visitou alguns imóveis que gostou e estão dentro do seu orçamento. Agora, o próximo passo é tomar a decisão e fazer uma proposta.
Agora, você precisa saber como funciona o fluxo de pagamento desse apartamento, casa ou sobrado pronto. Várias dúvidas surgem nesse momento, ainda mais se essa é a primeira compra.
O que é preciso para contratar o financiamento imobiliário? Pode usar carta de crédito do consórcio imobiliário? Posso usar o FGTS na compra do imóvel?
Finalmente, vamos responder todas essas questões. Confira!
Uma das principais diferenças da compra entre um imóvel na planta e um apartamento pronto para morar é a forma de pagamento.
No primeiro caso, o comprador pode pagar de 10% a 40% do valor total do imóvel durante o período de construção da obra, ou seja, em até 36 meses, a chamada poupança. Ou seja, o restante do saldo – logo, os outros 90% a 60% – é financiado quando a construtora entregar as chaves.
Vários bancos financiam até 90% do valor do imóvel novo. Imóveis novos são os apartamentos, casas ou sobrados vendidos diretamente pelas construtoras e incorporadoras.
Ao passo que, o valor financiado pelos bancos para os imóveis usados –aqueles que são de proprietários e não de empresas – é de 50% a 70% do preço do imóvel. Aliás, aqui vale um lembrete: o imóvel pronto pode ser tanto novo, quanto usado.
Também é importante lembrar que, para aprovar o financiamento, o banco fará uma avaliação do imóvel pronto. Dessa forma, os limites, taxas de juros, seguro e impostos serão calculados com base no preço estipulado pelo banco.
Além da avaliação do banco, a renda bruta do casal conta para a análise de crédito para o financiamento imobiliário. Nesse caso, as parcelas não podem comprometer mais de 30% dos rendimentos.
Entretanto, quando o imóvel também é novo, mas está pronto para morar, o comprador precisa pagar o valor da poupança à construtora ou incorporadora de uma só vez. Por isso, é importante avaliar se há condições financeiras de realizar esse desembolso.
A Swell Construções faz o financiamento antecipado do imóvel, ou seja, já na fase de obras.
Cada banco vai pedir uma documentação específica para o financiamento imobiliário. Porém, podemos afirmar que uma lista básica é formada por:
– CPF;
– RG;
– Comprovante de residência;
– Certidão de casamento (se houver);
– Certidões negativas de débito;
– Comprovante de renda.
A princípio, com essas informações em mãos já é possível dar entrada no processo para financiar o imóvel pronto.
A compra do imóvel pronto também pode ser feita com o consórcio imobiliário, desde que a carta de crédito esteja contemplada. Se o valor do imóvel exceder o da carta de crédito contratada, o comprador precisa completar o restante.
É importante lembrar que a carta de crédito contemplada só pode ser usada para apartamentos ou casas prontos para morar. Em outras palavras, é necessário que os imóveis novos tenham o Certificado de Vistoria de Conclusão de Obra (CVCO), também chamado de Habite-se, emitido.
Os recursos do FGTS (Fundo de Garantia do Tempo de Serviço) podem ser usados para a compra do imóvel pronto. Aliás, segundo a Agência Brasil, a partir de agosto de 2021, o comprador pode utilizar esse dinheiro para abater as prestações ou reduzir o saldo devedor de imóveis do Sistema de Financiamento Imobiliário (SFI), que usa recursos livres dos bancos.
Entretanto, é essencial que os compradores prestem atenção às regras: o valor do imóvel deve ser de até R$ 1,5 milhão. Também é preciso que esse seja o primeiro imóvel do comprador e que o mutuário tenha conta no Fundo de Garantia há mais de três anos.
Até então, somente os compradores de imóveis com valor de até R$ 1,5 milhão dentro do Sistema Financeiro de Habitação (SFH), modalidade que usa recursos da caderneta de poupança, tinham autorização para usar o FGTS na compra do imóvel.
Por último, é fundamental ter uma reserva financeira para pagar as despesas de escritura e registro do imóvel pronto. Além disso, você terá que pagar o ITBI (Imposto de Transmissão de Bens Imóveis). O ITBI corresponde de 2% a 3% do valor do imóvel, conforme a lei de cada Estado.
Outras duas taxas cartoriais incidem sobre essa compra. Uma delas, é a escritura, a outra é o registro do imóvel. Por outro lado, se for a primeira moradia, você consegue desconto nessas taxas.
Além disso, no Paraná, cobra-se o Funrejus (Fundo de Reequipamento do Poder Judiciário), que equivale a 0,2% do valor do apartamento, casa ou sobrado.
Juntas, todas as despesas podem chegar a 4% do valor do imóvel! Por isso, o comprador deve fazer uma reserva financeira para pagar esses cursos de compra do imóvel pronto.
Alguns bancos oferecem a oportunidade incluir as taxas de transmissão, registro e escritura no financiamento imobiliário, para pagamento parcelado. Você também pode usar até 10% do valor da carta de crédito de consórcio contemplado para pagar a documentação.
Receba no seu e-mail os melhores posts do nosso blog
e fique por dentro das novidades sobre o mercado

14 dez, 2023 |
Imóveis Swell
26 out, 2021 |
Tendências
14 abr, 2021 |
Mercado imobiliário
24 nov, 2017 |
Institucional
26 nov, 2021 |
Bem-estar e Saúde
26 jan, 2024 |
Decoração