15/08/2022 14h12
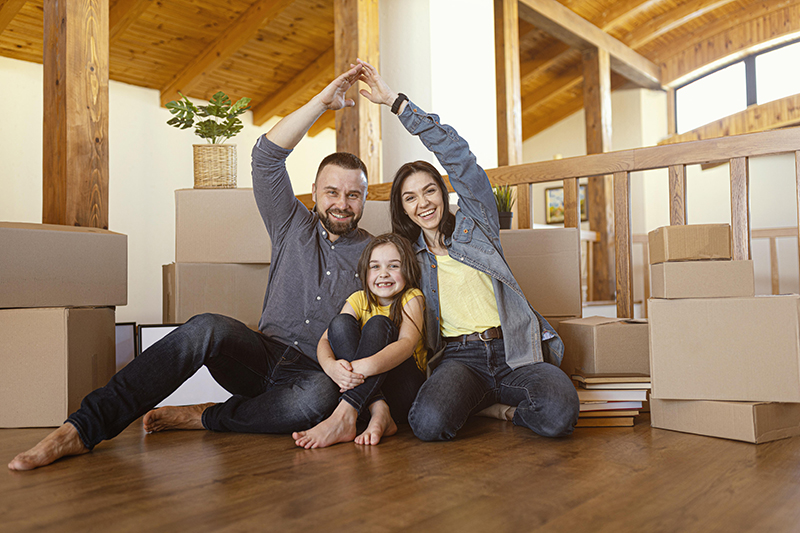
Modalidade bastante comum no mercado brasileiro, o consórcio pode ser uma opção para a compra do imóvel também.
Por exemplo, as principais e maiores instituições bancárias do Brasil dispõem de consórcio de imóvel.
Esse modelo tem como princípio a colaboração. Em linhas gerais, consiste no seguinte: forma-se um grupo de pessoas (físicas ou jurídicas) para constituir uma poupança a fim de adquirir algum bem ou serviço.
A formação desse grupo cabe a uma administradora de consórcios, que para atua precisa ter autorização do Banco Central (ver aqui). Assim, essa autoridade monetária é a responsável por fiscalizar esse segmento.
Em uma compra por consórcio, o valor do bem – no caso, de um imóvel – é dividido para ser alcançado em um prazo previamente determinado. Com isso, cada integrante do grupo deve contribuir mensalmente com uma parcela. Igualmente, esse montante é fixado em contrato.
A partir da formação do grupo e do início dos pagamentos, a administradora inicia a entrega dos bens. Isso se dá mediante concessão de carta de crédito no valor do imóvel.
Mas, importante: essa entrega ocorre por sorteio ou por lance. Isto é, a pessoa participante do consórcio pode, oportunamente, oferecer um lance a fim de cobrir o valor do imóvel, de modo a obtê-lo sem necessitar esperar pelo sorteio. Nessas situações, ganha quem efetuar o maior lance. É possível utilizar recursos do FGTS.
Uma das vantagens do consórcio do imóvel, em comparação às linhas de financiamento comuns, é que não há a incidência de juros típicos dos empréstimos. Ademais, consórcio é isento de Imposto de Operações Financeiras (IOF).
Por outro lado, há taxas de administração, fundo de reserva e seguros. De acordo com especialistas do mercado, esses custos giram em torno de 20% do valor do imóvel. De qualquer forma, todas essas condições devem aparecer de maneira transparente no contrato.
Ainda, sobre reajuste da prestação e do valor da carta de crédito. Estes se dão por meio de um indicador inflacionário – o mais recorrente é o Índice Nacional da Construção Civil (INCC), que mede a inflação para o setor imobiliário.
Como visto, o consórcio de imóvel pode ser mais ou menos recomendável, dependendo do perfil do consumidor. Por exemplo, caso não haja necessidade urgente ou pressa para obter o imóvel, o consórcio pode ser uma opção interessante.
Do mesmo modo, com o compromisso que se assume de pagar prestação mensal, torna-se um meio de garantir que parte da renda seja destinada à aquisição do imóvel. Ou seja, o consumidor incorpora à sua cultura orçamentária o hábito de poupar recursos para esse investimento.
Quando há perspectiva de ingressos extras de receitas no orçamento familiar, também se tem um caminho. Afinal, é possível projetar lances que possam antecipar a quitação do valor e a obtenção do bem imobiliário consorciado.
Em contrapartida, portanto, há situações em que a opção consórcio é menos recomendada. Entre elas, quando há urgência para se mudar para a casa nova. Pois, como se vê, a obtenção da carta de crédito pode não ocorrer logo.
Quem já possui despesa com habitação, como aluguel, precisa fazer bem as contas. Afinal, até que saia no sorteio, por um bom tempo haverá gastos com esse aluguel e com a prestação do consórcio. Entretanto, a fim de atrair esse público, administradoras de consórcio costumam oferecer planos de modo a atender essa especificidade.
Mais informações sobre o passo a passo podem ser consultadas na Associação Brasileira de Administradoras de Consórcio (Abac).
Outras dicas mais para a compra do imóvel podem ser conferidas neste guia que a Swell preparou para você.
Receba no seu e-mail os melhores posts do nosso blog
e fique por dentro das novidades sobre o mercado
26 maio, 2023 |
Institucional
17 set, 2021 |
Mercado imobiliário
22 jul, 2022 |
Guia de compra

11 jul, 2022 |
Guia de compra
12 abr, 2022 |
Mercado imobiliário
29 mar, 2021 |
Bem-estar e Saúde
20 set, 2024 |
Imóveis Swell


